Primeira fase será facultativa, concentrada em operações entre empresas do regime regular e deverá utilizar Pix, boleto e transferências antes da ampliação para outros meios de pagamento
O split payment, um dos principais mecanismos de arrecadação criados pela Reforma Tributária do Consumo, deverá começar a funcionar de maneira gradual em 2027, com uma primeira fase mais limitada do que o modelo previsto para sua implantação completa.
A previsão mais recente é que a operação efetiva seja iniciada a partir do segundo semestre de 2027, inicialmente em ambiente controlado e com participação facultativa. O sistema deverá concentrar-se, nesse primeiro momento, em operações realizadas entre contribuintes sujeitos ao regime regular do IBS e da CBS.
Isso significa que o mecanismo não será aplicado imediatamente a todas as vendas realizadas no país nem a todos os meios de pagamento.
O que é o split payment?
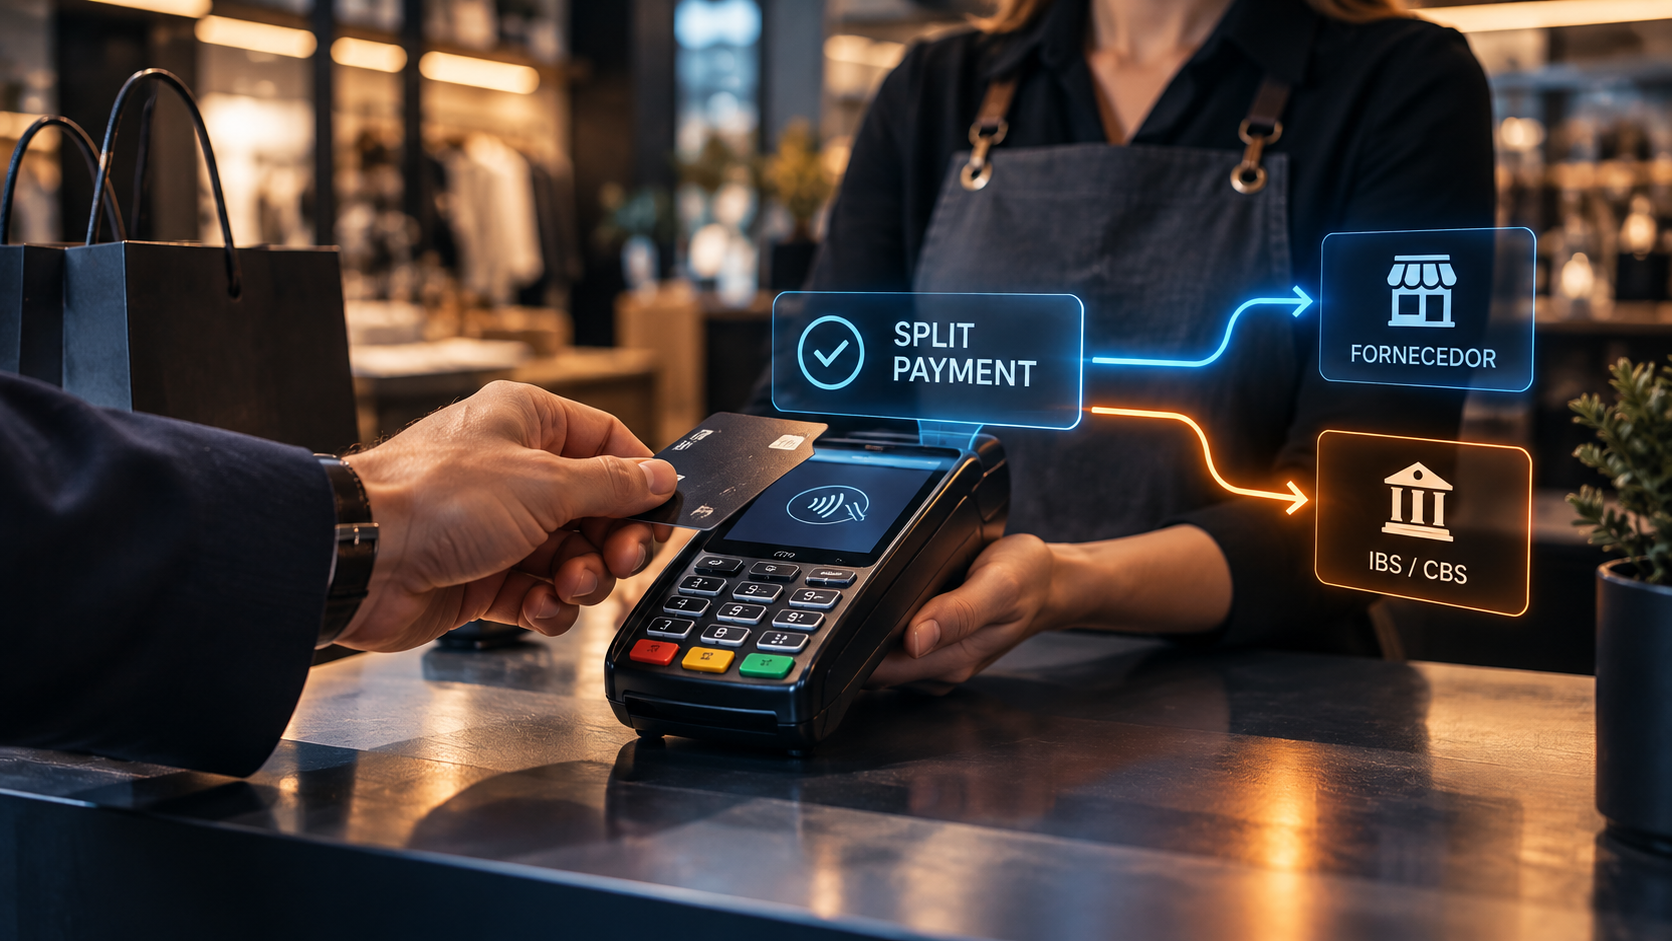
O split payment — ou pagamento dividido — é o mecanismo que permitirá separar, durante a liquidação financeira da operação, o valor correspondente ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços).
Em uma operação abrangida pelo sistema, o pagamento realizado pelo comprador será vinculado ao respectivo documento fiscal. A parcela correspondente aos tributos poderá ser segregada e direcionada à administração tributária, enquanto o restante do valor seguirá para o fornecedor.
A lógica representa uma mudança significativa em relação ao modelo tradicional, no qual a empresa recebe integralmente o valor da operação e posteriormente realiza a apuração e o recolhimento dos tributos.
Além da arrecadação, o mecanismo busca estabelecer uma conexão entre documento fiscal, pagamento, débito tributário e crédito do adquirente, tornando mais automatizado o funcionamento da não cumulatividade do IBS e da CBS.
Primeira etapa será voltada às operações entre empresas
A legislação permite que a implantação do split payment seja realizada por etapas.
O Decreto nº 12.955/2026 prevê que, na primeira fase, o mecanismo poderá ser utilizado apenas nas operações em que o adquirente seja contribuinte do regime regular, além de permitir que sua utilização seja facultativa.
Na prática, esse desenho conduz inicialmente a um ambiente predominantemente B2B — business to business —, ou seja, operações entre empresas.
A implementação restrita a esse grupo permitirá que o sistema seja utilizado progressivamente antes de sua expansão para outras operações e públicos.
Vendas ao consumidor pessoa física ficam fora da primeira etapa
As operações destinadas ao consumidor final pessoa física não deverão integrar essa primeira fase.
Isso ocorre porque o modelo inicial ficará concentrado em operações cujo adquirente esteja no regime regular do IBS e da CBS.
A legislação prevê que o split payment envolvendo adquirentes que não sejam contribuintes do regime regular seja incorporado posteriormente ao sistema, alcançando também os instrumentos eletrônicos utilizados nessas transações.
Portanto, o consumidor pessoa física não está definitivamente excluído do split payment. Ele ficará fora apenas da fase inicial de implantação.
A mesma cautela deve ser adotada em relação a outros adquirentes que não estejam submetidos ao regime regular.
Cartões também não entram na primeira fase
Outro ponto relevante será a limitação inicial dos meios de pagamento.
A regulamentação contempla diferentes instrumentos que poderão futuramente operar com o split payment, incluindo Pix, boleto, TED, TEF, cartões de crédito e débito, cartão pré-pago e outros meios eletrônicos.
Entretanto, a primeira etapa poderá ser limitada a boleto, diferentes modalidades de Pix, TED e TEF. Os cartões de crédito, débito e pré-pago poderão ser incorporados em uma etapa posterior.
As informações mais recentes sobre o projeto indicam que os pagamentos com cartão não deverão integrar a implantação inicial prevista para 2027.
Essa implantação progressiva está relacionada à complexidade tecnológica necessária para integrar documentos fiscais, sistemas tributários, instituições financeiras e os diferentes participantes dos arranjos de pagamento.
Pix, boleto e transferências terão prioridade
Na fase inicial, a expectativa é de utilização do split payment principalmente em pagamentos realizados por Pix, boleto, TED e TEF.
O setor financeiro vem trabalhando no desenvolvimento da infraestrutura necessária para conectar as transações financeiras aos documentos fiscais e aos sistemas da Receita Federal e do Comitê Gestor do IBS.
O Comitê Gestor também já disponibilizou documentação técnica relacionada à Plataforma Pública de Split Payment, que deverá participar da comunicação entre os prestadores de serviços de pagamento e as administrações tributárias.
A implementação por etapas permitirá que essa infraestrutura seja testada e aperfeiçoada antes da ampliação do mecanismo para outros meios de pagamento.
Uso será facultativo no início
Outro ponto importante é que a primeira etapa não deverá impor imediatamente o mecanismo a todas as empresas alcançadas.
A regulamentação permite que a Receita Federal e o Comitê Gestor estabeleçam situações em que a utilização do split payment seja facultativa durante sua implantação.
As informações apresentadas pela Receita Federal indicam que o sistema deverá começar voluntariamente, permitindo testes e adaptações antes de sua expansão.
A Receita Federal trabalha atualmente com a previsão de que a obrigatoriedade do split payment tenha início em 2028. Essa previsão, no entanto, ainda não foi estabelecida em norma e dependerá da evolução da infraestrutura tecnológica e da preparação dos participantes dos meios de pagamento.
Como o pagamento será vinculado à nota fiscal?
A operação do split payment depende de uma integração tecnológica relevante.
Os sistemas precisarão relacionar a transação financeira ao documento fiscal que originou aquela cobrança.
A legislação estabelece procedimentos para que as informações do documento fiscal e da respectiva transação de pagamento sejam relacionadas, permitindo identificar os tributos incidentes sobre a operação.
Para viabilizar essa comunicação, está sendo estruturada uma plataforma pública compartilhada entre Receita Federal e Comitê Gestor do IBS.
Essa infraestrutura permitirá a troca de informações com bancos, instituições de pagamento e demais participantes do sistema financeiro.
Como será determinada a parcela do tributo?
O modelo de split payment prevê mecanismos para que a segregação considere as informações tributárias relacionadas à operação.
A comunicação entre os sistemas financeiros e a administração tributária permitirá identificar o montante que deverá ser efetivamente separado no momento da liquidação.
Essa dinâmica é importante porque o sistema poderá considerar informações disponíveis sobre valores já recolhidos e outras situações previstas na legislação, evitando, quando aplicável, uma segregação superior ao tributo efetivamente devido.
Com isso, o split payment busca combinar automatização da arrecadação com as regras de apuração próprias do IBS e da CBS.
O crédito tributário é um dos pontos centrais do sistema
Um dos principais efeitos do split payment está relacionado à apropriação de créditos.
No novo modelo de IBS e CBS, existe uma relação entre a extinção do débito tributário da etapa anterior e a possibilidade de apropriação do crédito pelo adquirente, observadas as hipóteses previstas na legislação.
Ao integrar documento fiscal, pagamento e recolhimento, o split payment busca tornar esse processo mais automatizado e seguro.
Para as empresas que realizam operações B2B, essa característica será especialmente relevante, já que o mecanismo deverá influenciar diretamente os processos fiscais, financeiros e a gestão dos créditos de IBS e CBS.
Split payment terá cronograma próprio
A entrada em vigor do IBS e da CBS não significa que o split payment estará plenamente operacional desde o primeiro momento.
Por sua complexidade tecnológica, o mecanismo seguirá um cronograma próprio de implantação.
A perspectiva atual é que sua operação comece no segundo semestre de 2027, inicialmente de maneira gradual e facultativa, antes de avançar para uma utilização mais ampla.
Essa diferença é importante porque a transição dos novos tributos e a implantação do mecanismo de pagamento dividido seguem cronogramas relacionados, mas não necessariamente idênticos.
Sistema será ampliado gradualmente
A primeira fase não representa o desenho definitivo do mecanismo.
A Lei Complementar nº 214/2025 estabelece uma implementação gradual do split payment, permitindo que sua abrangência seja ampliada conforme a evolução da infraestrutura e a integração dos diferentes meios de pagamento.
Assim, operações envolvendo outros adquirentes e instrumentos de pagamento deverão ser incorporadas posteriormente ao sistema.
A implantação progressiva também permite que empresas, instituições financeiras e administrações tributárias adaptem seus sistemas antes que o mecanismo alcance uma parcela maior das operações.
O que as empresas devem observar
A chegada gradual do split payment significa que 2027 deverá representar um período de adaptação ao novo mecanismo.
Nesse cenário, as empresas precisarão acompanhar especialmente a correta emissão dos documentos fiscais, a vinculação entre operações comerciais e pagamentos, a integração dos sistemas financeiros e fiscais e a dinâmica de apropriação dos créditos de IBS e CBS.
Também será importante observar os próximos atos da Receita Federal e do Comitê Gestor do IBS, que deverão detalhar as etapas de implantação e os procedimentos operacionais do sistema.
O impacto poderá variar conforme o perfil de cada negócio. Empresas predominantemente B2B deverão ter contato com o mecanismo antes daquelas voltadas essencialmente ao consumidor final.
Resumo da primeira fase prevista para 2027
Início: previsão para o segundo semestre de 2027.
Utilização: inicialmente facultativa.
Operações: foco em transações entre contribuintes do regime regular (B2B).
Pessoa física: operações com consumidores finais ficam fora da primeira etapa.
Meios de pagamento iniciais: Pix, boleto, TED e TEF, entre os meios previstos.
Cartões: não deverão integrar a implantação inicial.
Fontes:
Lei Complementar nº 214/2025; Decreto nº 12.955/2026; Receita Federal; Comitê Gestor do IBS; Plataforma Pública de Split Payment; Confederação Nacional das Instituições Financeiras (Fin) e informações mais recentes divulgadas sobre o cronograma de implantação.